
兩年前,蘋果在 WWDC 2024 發表 Apple Intelligence,並宣布將 ChatGPT 整合進 iOS、iPadOS 與 macOS 的使用體驗時,外界曾將這場合作視為 AI 產業的重要轉折點。蘋果擁有全球最具黏著度的硬體生態與作業系統入口,OpenAI 則握有當時最具代表性的生成式 AI 服務。從商業邏輯來看,這看似是一場各取所需的合作:蘋果補上模型能力,OpenAI 則取得通往大眾市場的超級入口。
但到了 2026 年 5 月,這場合作開始浮現裂痕。根據 Reuters 引述 Bloomberg 的報導,OpenAI 正在評估對蘋果採取法律行動,原因包括雙方合作進展不如預期,以及 OpenAI 認為蘋果並未給予 ChatGPT 足夠的整合深度與商業回報。報導也指出,OpenAI 已與外部律師事務所討論可能選項,但這並不代表訴訟已經正式發生。
這起事件真正值得企業關注的地方,不只是兩家科技巨頭是否會對簿公堂,而是它揭露了 AI 產業接下來十年的核心問題:
掌握模型的人,未必掌握市場;掌握入口的人,才可能掌握定價權。
| 合作項目 | OpenAI 的原本預期 | 蘋果的實際做法 |
| 系統定位 | 深度整合進 Siri 底層,獲得系統最高級的曝光位 | 當作外包工具,血藏在設定深處,日常體驗極難察覺 |
| 觸發機制 | 用戶日常使用時,能「無縫滑動」直接轉化 | 只有當蘋果設備端本地小模型搞不定的粗重活,才彈窗詢問 |
| 授權費用 | 預期獲得巨額的前期授權費或高額流量分潤 | 0 元。 蘋果認為開放 10 億用戶的流量池已是最大恩賜 |
| 訂閱分成 | 藉由 iPhone 龐大入口,賺取海量的純訂閱收入 | 只要用戶透過 iOS 介面訂閱,蘋果依舊狠抽 30% 「蘋果稅」 |
從合作到摩擦:AI 模型公司為何需要硬體入口?
OpenAI 與蘋果的合作,原本被市場解讀為「模型能力」與「終端入口」的結盟。
蘋果需要補足生成式 AI 能力,避免在 AI 浪潮中落後於 Google、Microsoft、Meta 等競爭者;OpenAI 則需要接觸更廣大的消費者場景,讓 ChatGPT 不只是獨立 App,而是進入使用者每天都會觸碰的手機系統。
然而,真正的問題在於:誰主導使用者體驗?誰掌握資料邊界?誰決定商業分潤?
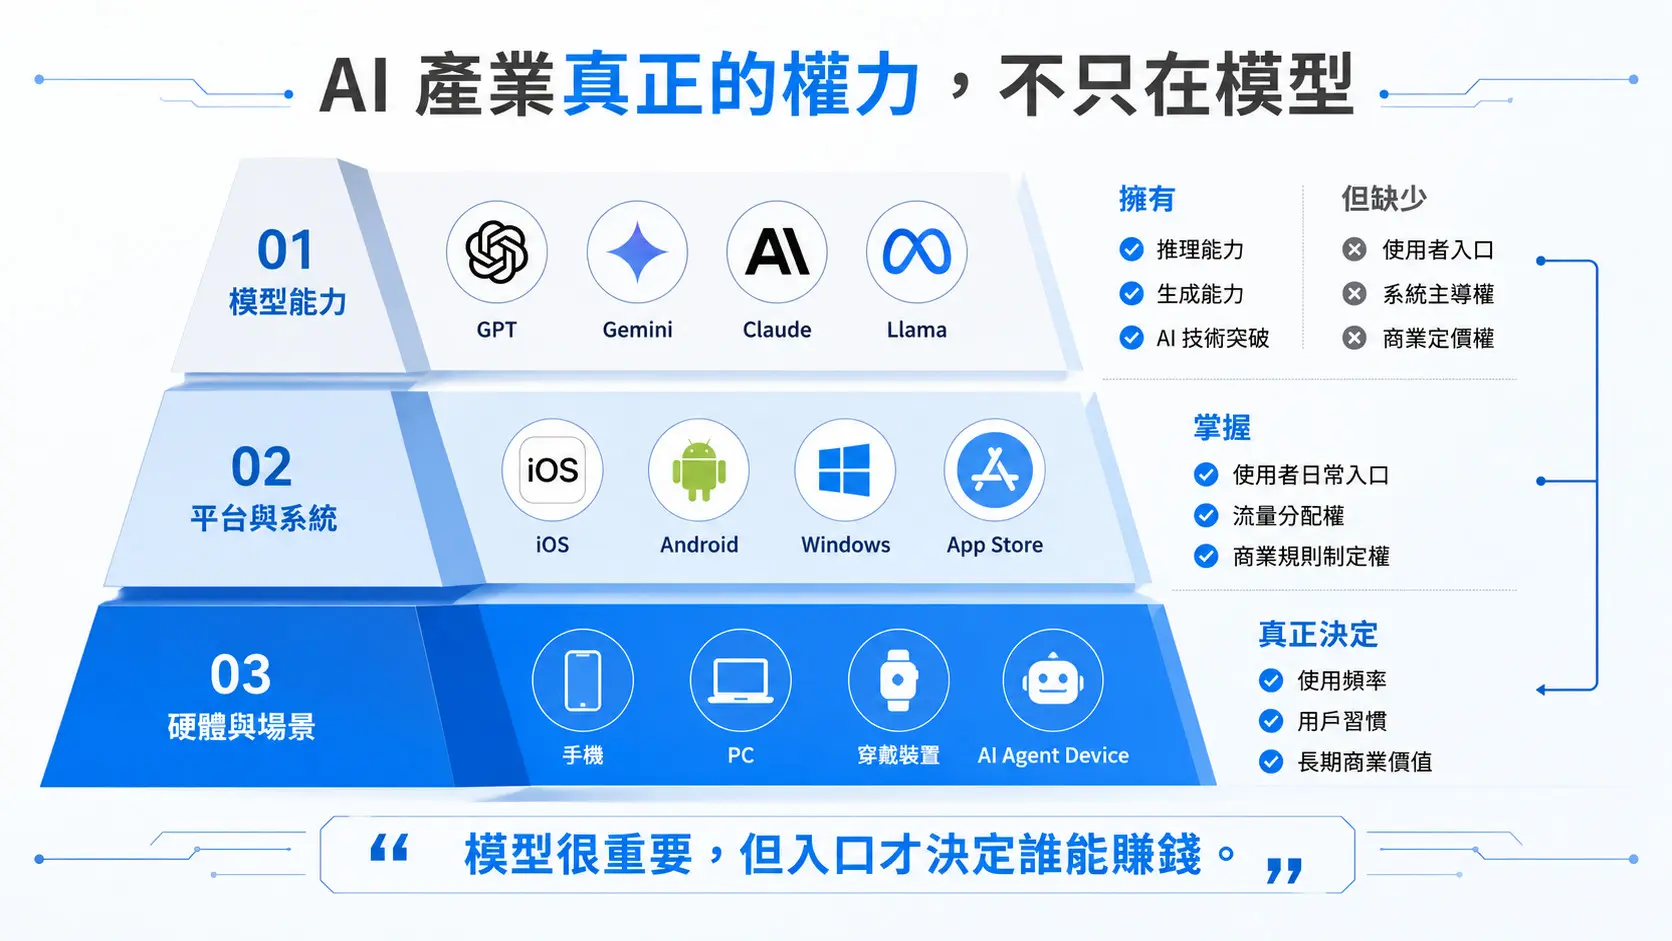
從蘋果官方說明來看,ChatGPT 並不是被無條件嵌入 iPhone 的所有操作流程,而是在特定情境下,由 Siri 或 Writing Tools 取得使用者同意後才會呼叫 ChatGPT。換句話說,OpenAI 並不是直接站上 iPhone 的主舞台,而是被放在蘋果設計好的使用者流程之中。
這對 OpenAI 來說,差異極大。
如果 ChatGPT 能成為使用者在 iPhone 上的第一層 AI 入口,OpenAI 就有機會把流量轉換成訂閱、企業方案或更高價值的 AI 服務。但如果 ChatGPT 只是系統在必要時才呼叫的後台能力,那麼 OpenAI 更像是一個「外部模型供應商」,而不是使用者關係的擁有者。
在 AI 商業模式中,這是兩種完全不同的地位。
前者擁有品牌、使用者關係與付費轉換機會;後者則承擔模型運算成本,卻未必能掌握客戶與收入。
蘋果的核心策略:保護入口,而不是成全模型公司
從蘋果的角度來看,這樣的安排並不意外。
蘋果真正的護城河,從來不只是單一硬體產品,而是由 iPhone、Mac、Apple Watch、App Store、iCloud、系統服務與開發者生態共同構成的封閉式體驗。Apple Intelligence 的策略,也不是讓某一家外部模型公司取代 Siri 或 iOS,而是把 AI 變成蘋果生態的一部分。
這代表蘋果可以使用 OpenAI 的模型能力,也可以與 Google Gemini、Anthropic Claude 或其他模型合作。Reuters 引述 Bloomberg 的報導指出,蘋果與 OpenAI 的合作並非排他,蘋果也被報導正在測試或洽談其他 AI 模型整合選項。
這對大模型公司是一個警訊。
當 AI 模型變成作業系統可以替換的後台服務,模型公司的議價權就會下降。使用者看到的是蘋果的介面、蘋果的體驗、蘋果的隱私承諾;至於背後是哪一個模型提供回答,對多數消費者而言未必重要。
這正是平台型企業最擅長的事:
把外部供應商納入生態系,但不讓供應商成為生態系的主人。
對蘋果而言,OpenAI 是重要夥伴,但不能成為 iPhone 使用體驗的主導者。因為一旦使用者習慣把所有任務交給 ChatGPT,而不是 Siri、App 或 iOS,蘋果長期經營的入口價值就會被稀釋。
AI 時代的商業殘酷現實:算力不等於通路
過去幾年,AI 產業的資本敘事主要圍繞在「誰的模型最強」、「誰的參數最多」、「誰的推理能力最好」。但蘋果與 OpenAI 的摩擦提醒市場:模型能力只是競爭的一部分,真正能決定商業結果的,還包括通路、裝置、作業系統、付費場景與資料治理權。
大模型公司需要龐大的 GPU、資料中心、能源與研發支出。這些投入會讓模型能力持續提升,但也會形成沉重的成本壓力。若缺乏直接面向終端使用者的入口,大模型公司就可能陷入一種尷尬處境:技術越強,成本越高;使用量越大,卻不一定能同步轉化為利潤。
反過來看,蘋果這類硬體與平台公司,雖然在大模型研發上不一定領先,但它握有最關鍵的商業位置:使用者每天打開的裝置。
這也是為什麼 AI 產業下一階段的競爭,不會只是模型之戰,而會是「模型 × 硬體 × 系統 × 場景」的整合戰。
誰能把 AI 放進使用者的日常流程,誰才有機會把技術變成收入。
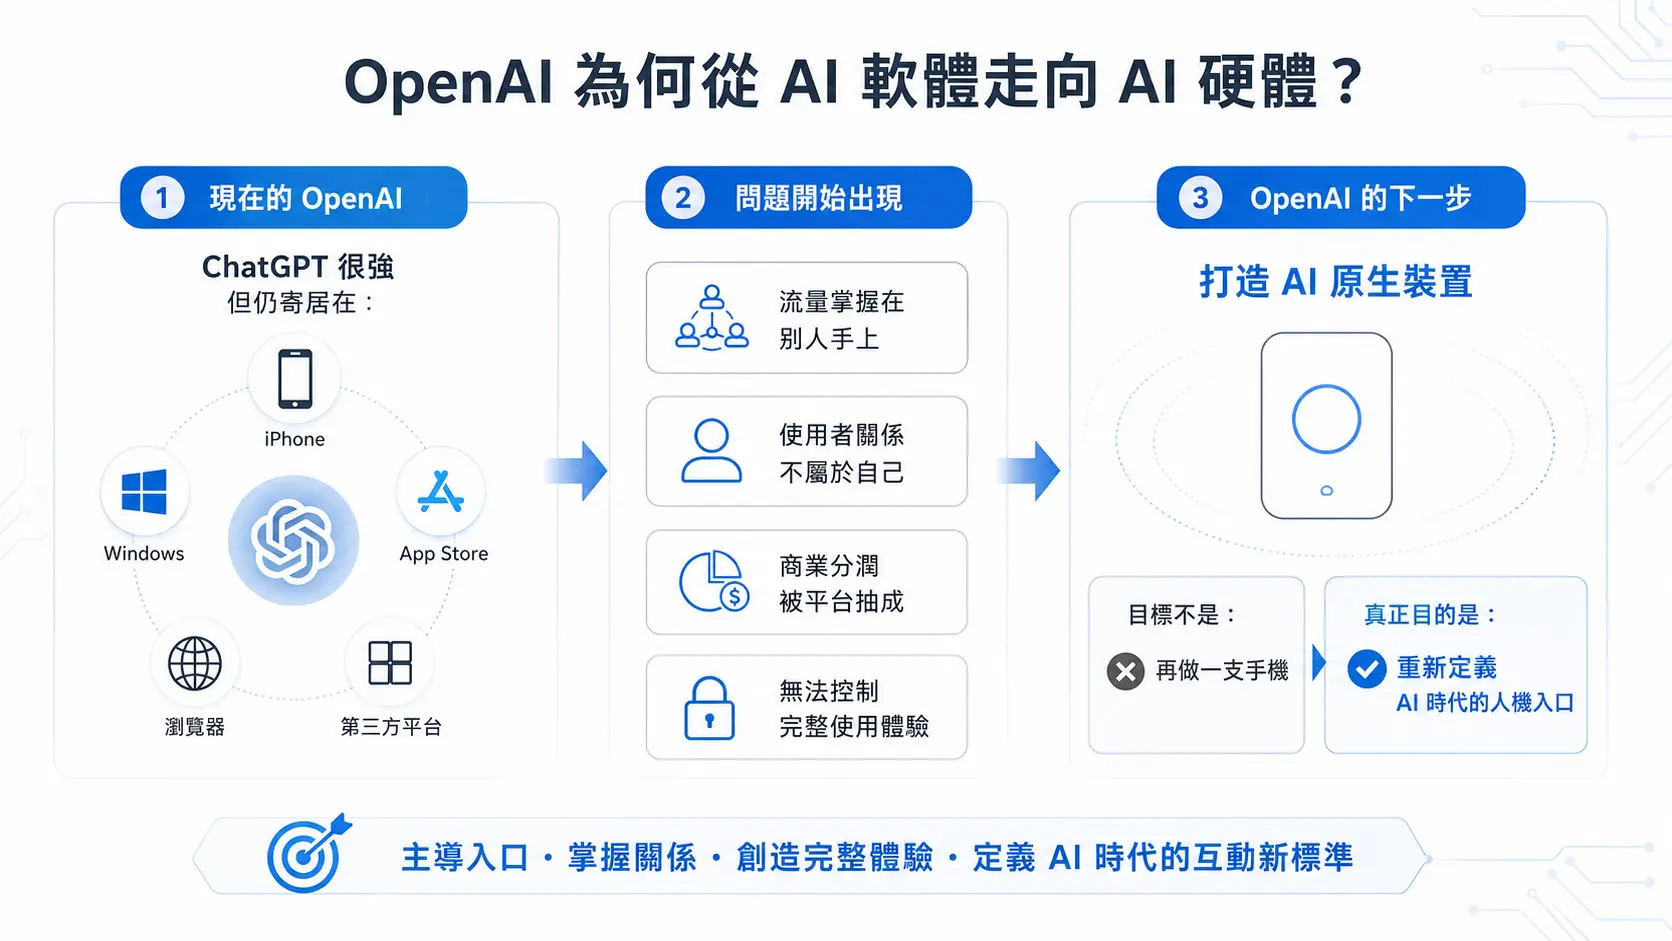
OpenAI 為何走向硬體?因為它不能永遠寄居在別人的生態系
OpenAI 近年積極探索硬體,也可以放在這個脈絡下理解。
2025 年,OpenAI 宣布與前蘋果設計靈魂人物 Jony Ive 的團隊合作,並在後續更新中表示 io Products 團隊已正式併入 OpenAI,而 Jony Ive 與 LoveFrom 則承擔 OpenAI 相關產品的設計與創意責任。
這代表 OpenAI 已經意識到,單靠 App、API 或嵌入其他平台,未必能建立長期的消費者入口。如果 AI 真的會成為下一代人機互動的核心,那麼 OpenAI 必須思考一個問題:
未來使用者是透過手機使用 AI,還是透過 AI 重新定義手機之後的下一個裝置?
這也是 OpenAI 進入硬體想像的真正原因。
它不只是想賣一台新設備,而是想重新掌握人機互動入口。如果未來的 AI 裝置能讓使用者透過語音、視覺、情境感知與代理人完成任務,那麼傳統 App 生態的價值可能會被重新分配。
這對蘋果而言,當然是潛在威脅。
因為 iPhone 的商業模式不只是賣手機,更是透過硬體掌握使用者入口,再延伸到 App Store、訂閱服務、支付、內容與開發者經濟。若 AI 原生裝置真的改變人們使用數位服務的方式,蘋果現有的生態秩序就可能被挑戰。
但硬體不是有錢就能做:OpenAI 面對的是蘋果最強的戰場
不過,從商業現實來看,OpenAI 要挑戰蘋果,難度極高。
AI 軟體可以快速迭代,模型可以更新,功能可以灰度測試。但消費性硬體不同。硬體牽涉工業設計、零組件採購、晶片、散熱、電池、良率、庫存、維修、全球通路與售後服務。任何一個環節出錯,都可能造成成本失控或品牌受損。
這正是蘋果的強項。
Tim Cook 出身供應鏈管理,蘋果多年來建立的全球製造能力、品質控管與供應商議價能力,不是新創公司短時間內能複製的資產。即使 OpenAI 擁有頂尖模型、龐大資金與 Jony Ive 的設計能力,要把一個 AI 概念變成全球可量產、可維修、可長期使用的消費產品,仍然是另一場戰爭。
過去幾款 AI 硬體產品的市場反應,也提醒產業:消費者要的不是「看起來很 AI」的裝置,而是能穩定解決問題、融入生活流程、具備可靠體驗的產品。
因此,OpenAI 進入硬體市場並不代表它已經找到 iPhone 之後的答案。更準確地說,它是不得不尋找答案。
對企業的啟示:AI 導入不能只看模型,而要看入口與流程
站在企業經營與數位轉型角度,蘋果與 OpenAI 的案例提供了一個重要提醒:
AI 的價值,不在於單一工具有多強,而在於它被放進什麼流程、掌握什麼入口、創造什麼商業結果。
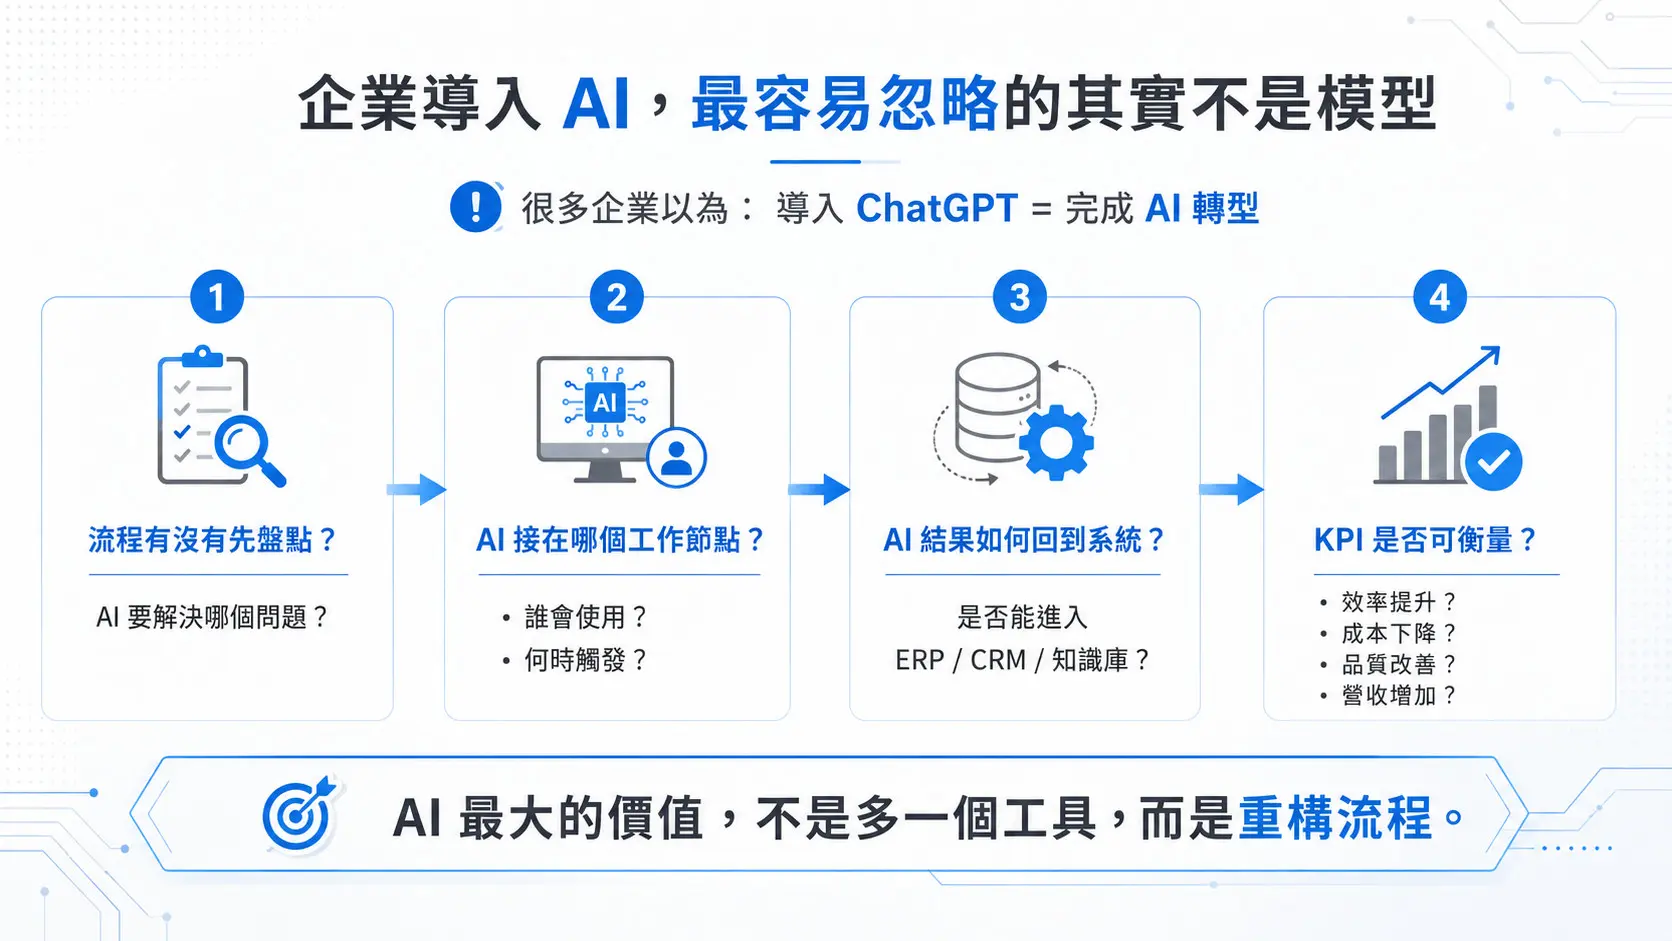
許多企業導入 AI 時,容易把焦點放在模型名稱、功能比較或工具採購。但真正決定成效的,往往不是企業選了哪一個 AI 工具,而是以下幾個問題:
企業的核心流程是否已經被梳理清楚?
AI 要接在哪一個工作節點?
使用者會在哪裡觸發 AI?
AI 產出的結果如何回到既有系統?
資料權限、責任歸屬與營運指標如何設計?
最終能否反映在效率、品質、成本或營收上?
如果沒有這些設計,AI 就算導入了,也可能只是多一個工具入口,無法真正改變工作方式。
這也是為什麼先行智庫在協助企業推動 AI 導入時,不會只從「工具採購」開始,而是更重視流程盤點、場景設計、資料治理、KPI 連結與內部使用者採用。因為 AI 真正的價值,不是讓企業看起來更科技,而是讓流程變得更快、更準、更可管理。
未來 10 年的 AI 產業競爭:誰掌握入口,誰重寫規則
蘋果與 OpenAI 的摩擦,象徵 AI 產業已經從技術展示期,進入商業利益重分配期。
第一階段,市場關注誰的模型能力最強。
第二階段,企業開始比較誰的 AI 工具最好用。
第三階段,真正的競爭會回到一個老問題:誰能掌握使用者入口與商業分潤?
未來的大贏家,未必只會是模型公司,也未必只會是硬體公司,而是能把 AI 能力、終端設備、資料場景與商業流程整合起來的企業。
對科技巨頭來說,這是生態系主導權之戰。
對投資市場來說,這是估值邏輯重新定價之戰。
對一般企業來說,這則是一場關於 AI 是否真正落地的管理考驗。
AI 不會只改變工具,它會改變權力結構。
當模型公司開始尋找硬體,硬體公司開始整合模型,企業也必須重新思考自己的位置:我們只是購買 AI 工具的使用者,還是能把 AI 放進核心流程、形成營運優勢的組織?
未來 10 年,真正有話語權的企業,不一定是最早導入 AI 的企業,而是最早看懂「入口、流程與商業模式」三者必須一起設計的企業。

如有任何問題或需求,請填寫以下表單,我們將竭誠為您解答!
您也可以透過以下按鈕了解更多資源: