
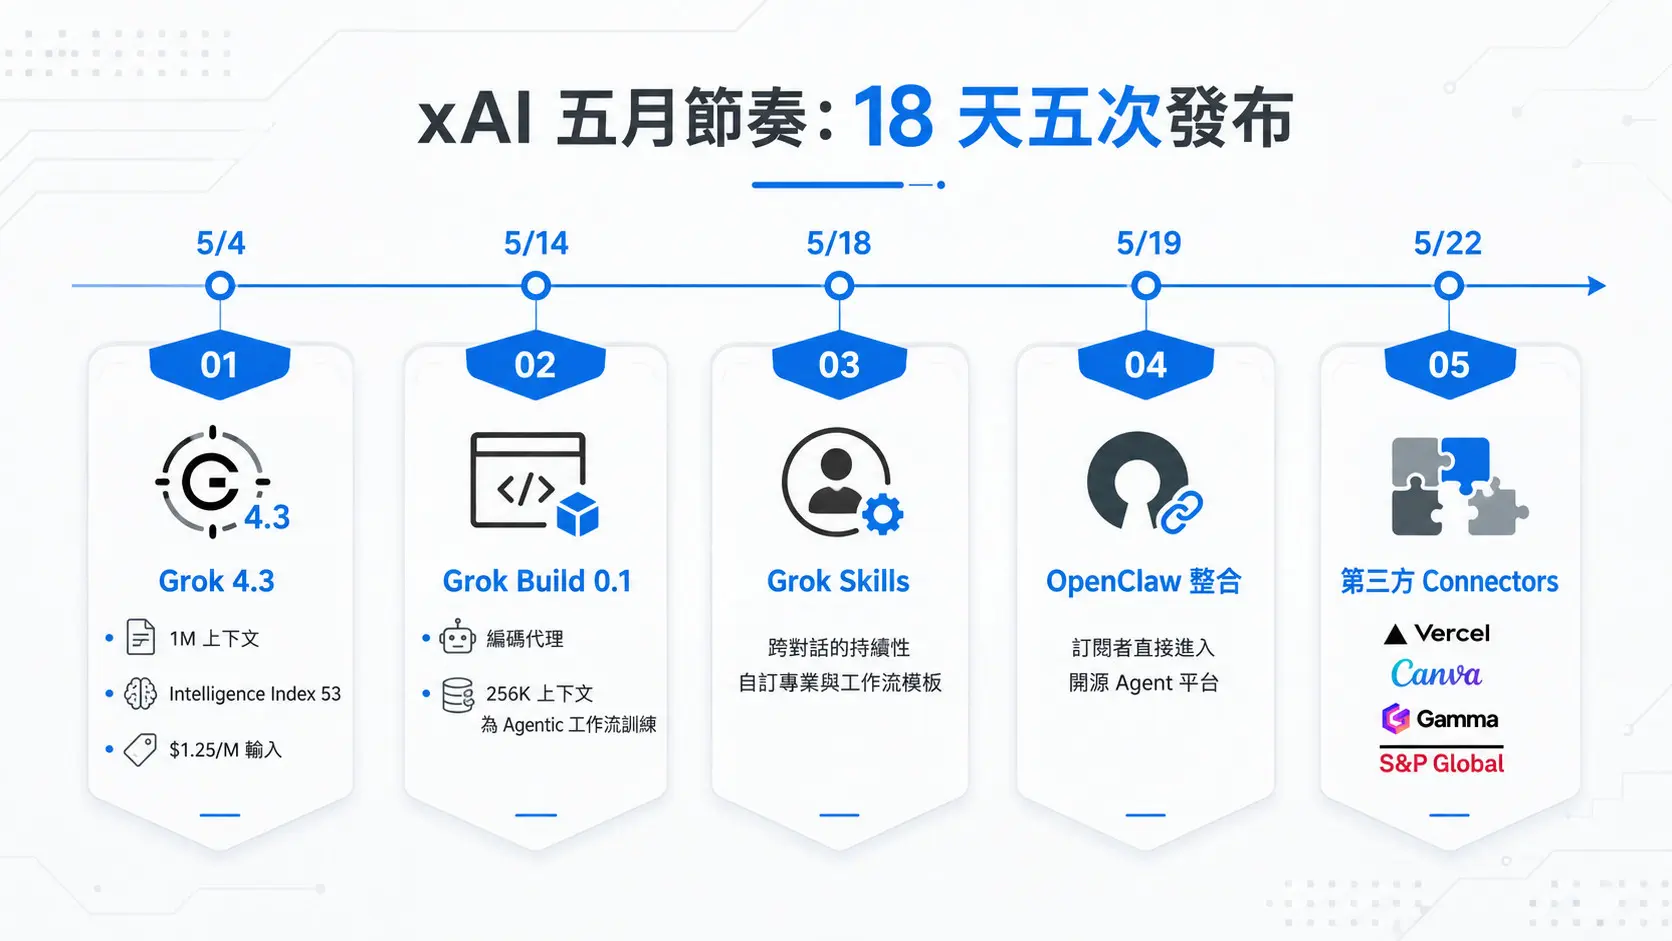
xAI 在 2026 年 5 月內密集出貨——5/4 Grok 4.3、5/14 Grok Build 0.1、5/18 Grok Skills、5/19 OpenClaw 整合、5/22 新一批第三方 Connectors。一個月內五次發布,把「模型 + 編碼代理 + 持續記憶 + 生態整合」四塊拼圖一次補齊。表面看,這是「又一家追上來」;但對企業 AI 採購決策者而言,更值得停下來的不是 xAI 趕上了什麼,而是整個 LLM 市場進入下半場的訊號,競爭的關鍵正在從「初始能力誰更強」位移到「補齊速度誰更快」。
事實清單:xAI 五月發布的五件事
先把事實放在一起看,會比逐條評估更能感受節奏:
| 日期 | 發布 | 關鍵規格 | 在企業堆疊中的位置 |
| 5/4 | Grok 4.3 | 1M token 上下文、原生影片輸入、Intelligence Index 53(中位數 36)、定價 $1.25/M 輸入 / $2.50/M 輸出 | 通用型基礎模型,與 GPT、Claude 同級競爭 |
| 5/14 | Grok Build 0.1 | 專為 Agentic 工作流訓練的編碼模型,256K 上下文、$1/M 輸入 / $2/M 輸出 | 編碼代理層,與 Cursor / Claude Code 同類 |
| 5/18 | Grok Skills | 跨對話的持續性自訂專業,含文件 / 簡報 / 試算表 / 工作流模板 | 使用者層級的記憶與生產力 |
| 5/19 | OpenClaw 整合 | Grok / X Premium 訂閱者可直接認證 OpenClaw(開源 Agent 平台) | 生態系入場——進入既有開發者已使用的工具 |
| 5/22 | 第三方 Connectors | Vercel(部署)、Canva(設計)、Gamma(簡報)、S&P Global(市場數據) | 把 Grok 從「對話介面」推向「all-in-one 生產力 hub」 |
五件事彼此互補:基礎模型 → 編碼代理 → 使用者記憶 → 開發者生態 → 第三方整合,沿著企業 AI 採購的決策路徑,每一層都補上一塊。從第一個發布到第五個發布,前後 18 天。
觀察一:「追平速度」正取代「初始能力」成為新的競爭軸線
LLM 市場過去三年的競爭話術,主要圍繞「誰先做到」。誰先有 1M token、誰先做到 agentic、誰先支援多模態、誰先 reasoning。但當頂級模型的能力差距持續收斂、benchmark 排名每月易主,「先做到」的稀缺性已經明顯降低。
取而代之,正在浮現的新觀察軸線是「追平速度」。當一個玩家可以在 18 天內補齊原本由四家公司分頭累積兩年的功能堆疊,意味著:
- 能力的稀缺期變短了。任何單一突破,從「獨家賣點」變成「行業基準」的時間,從過去的 12-24 個月壓縮到幾週至幾個月。
- 策略的賞味期變短了。基於「對手做不到 X」設計的產品策略,可能在策略執行還沒完成前就失效。
- 採購評估的有效期變短了。今天做的 LLM 採購評估,6 個月後就可能因為市場結構變化而需要重做。
xAI 五月的節奏,本身就是這條新軸線的一個範例。對企業 AI 採購決策者而言,這條觀察的實務意涵不是「該不該採用 Grok」,而是「採購評估的更新頻率,是否能跟上市場的追平速度」。
觀察二:當「便宜 +100 萬個 Tokens」同時做到,企業多模型策略的設計邏輯被改寫
Grok 4.3 最值得放大的不是 Intelligence Index 53 這個數字(高於中位數但不是第一),而是「53 分 + 100 萬個 Tokens + $1.25/M」三件事同時成立。這個組合過去是「不可能三角」。要嘛是頂級能力配高價(如旗艦模型)、要嘛是中等能力配便宜價(如蒸餾小模型)、要嘛是100 萬個 Tokens配高價(如長文檔處理專用版)。
當三角形被打破,企業 AI 採購的決策邏輯也隨之變化:
- 過去的二元思維:選一個「最強的旗艦模型」處理核心任務,再選一個「最便宜的小模型」做批次任務。
- 現在浮現的新邏輯:建立「多模型路由策略」,依任務類型動態分派到「最具成本效益的模型」,而不是「最強模型」或「最便宜模型」的二選一。
這對企業 AI 採購團隊的能力要求也在改變。過去採購評估的核心是「Benchmark 排名」、「廠商支援能力」、「合規通過情況」;下一階段需要新增的能力包括:任務分類盤點(哪些任務對品質敏感、哪些對成本敏感)、模型路由設計(在什麼條件下用哪個模型)、定價結構追蹤(廠商每月定價變動的應變機制)。
值得評估的觀察題:自家組織目前的 AI 採購流程,是否已經能應對「同一個任務每季可能要換不同模型」這個情境?如果還是「年度採購一個主要廠商」的思維,可能正在錯過下半場的成本紅利。
觀察三:LLM 競爭下半場:通路與生態系,正在超越模型能力
把鏡頭拉到台灣,xAI 五月發布中對台灣軟體業與顧問業最值得關注的是,Grok Build 0.1 + OpenClaw 整合 + Connectors 這三件事的綜合意涵:編碼模型的價格與品質曲線同時往下走、Agent 平台的入場成本降低、第三方整合越來越像「拼樂高」而非「客製專案」。
這條趨勢線指向一個結構性訊號,自動化開發的單位成本正在進入新一輪下行週期。過去寫一個「會操作 Notion + Vercel + 拉市場數據」的自動化流程,需要的是軟體工程師時間 × 整合複雜度 × 維護成本三項相乘;現在這條成本曲線的每一項都在被壓縮。
一個容易被忽略的策略訊號:訂閱通路變成廠商的新分發武器
xAI 在 5/21 開放 SuperGrok / X Premium 訂閱者可透過 OpenCode 直接使用 Grok Build,不需另計 API 費用。這個動作本身比技術發布更值得策略觀察:xAI 正在用 X 平台的 5 千萬以上訂閱者,作為自家開發者工具的分發通路。
這條訊號值得納入觀察,因為它揭示了下一階段 LLM 廠商可能採用的差異化武器:「廠商還擁有什麼樣的既有通路,可以與 LLM 業務交叉補貼?」。同樣的邏輯也適用於 Microsoft(Office / Teams 通路)、Google(Workspace / Search 通路)、Meta(FB / IG / WhatsApp 通路)。它們各自的 LLM 業務,都可以透過既有通路把採購門檻降到接近零。
純技術型 LLM 廠商(如 OpenAI、Anthropic)若沒有對應的通路,可能需要透過企業合作(如 Anthropic-Blackstone-Goldman 的企業 AI 服務新公司)或其他策略補強這條軸線。對企業而言,這意味著未來的 LLM 採購評估,「廠商的通路與生態系」可能比「模型的單點能力」更值得納入長期策略考量。
結語|值得思考的方向
xAI 五月的五次發布,事實層面是一家公司的產品節奏;策略層面是 LLM 市場進入下半場的一個切面樣本。當「追平速度」取代「初始能力」、「便宜的好模型」打破二元採購邏輯、「自動化開發成本」進入結構性下行、「訂閱通路」成為廠商的分發武器。這四條訊號共同指向一個方向:企業 AI 採購決策的設計邏輯,正在從「選一個最強的模型」轉向「設計一套能持續應變的策略框架」。
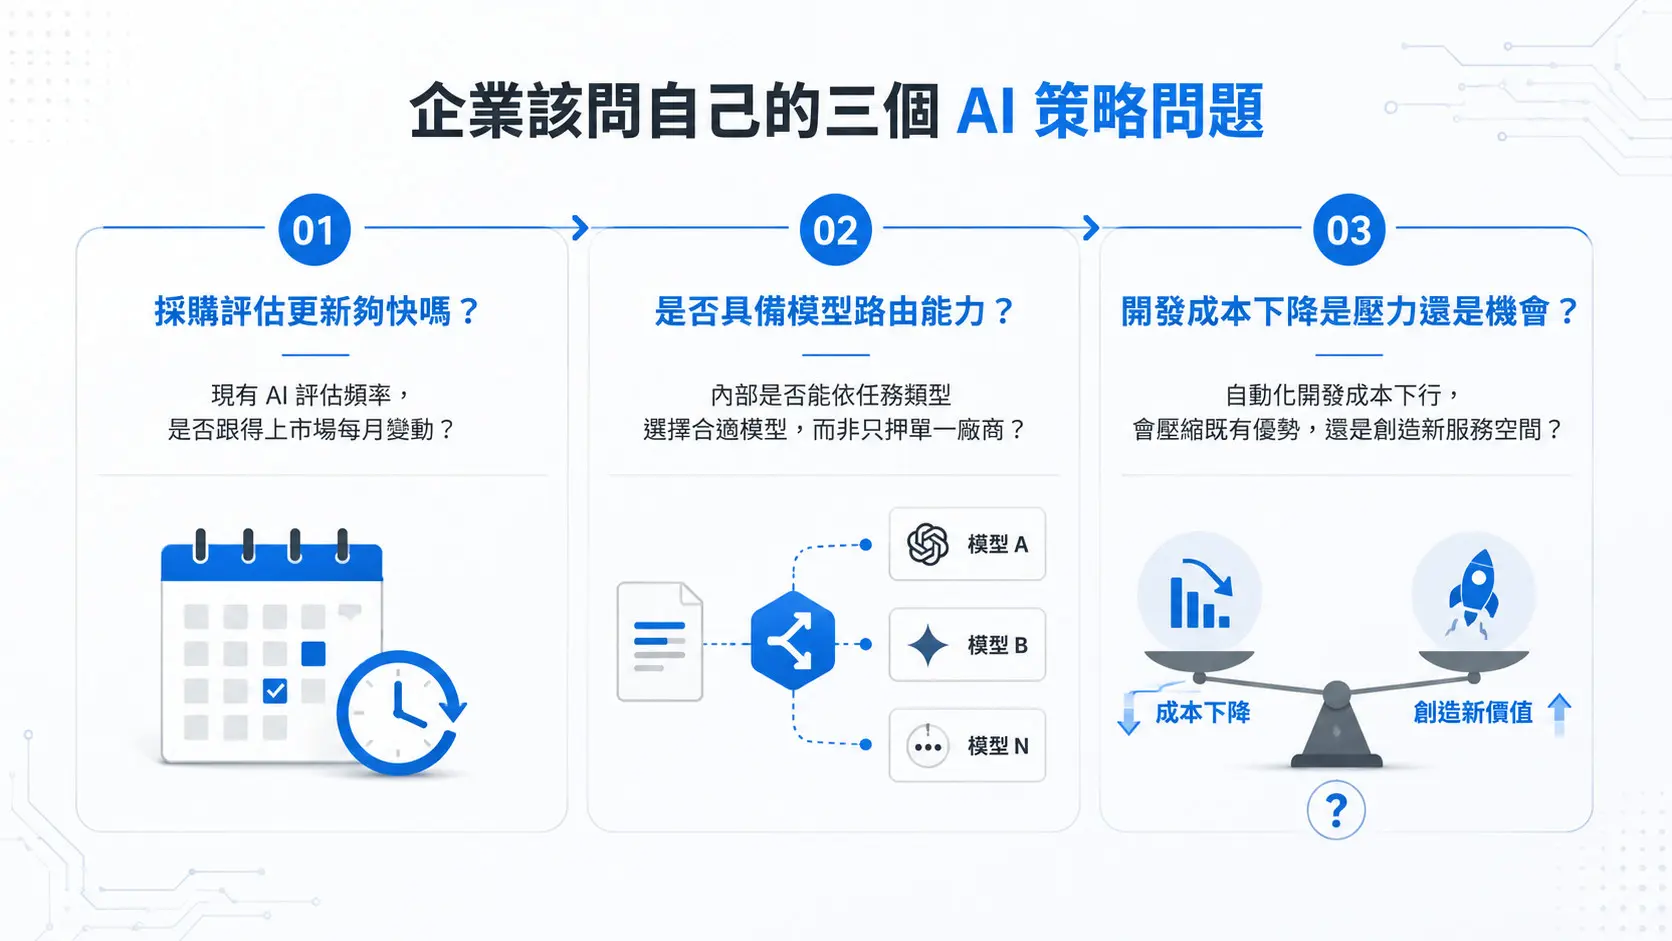
對企業而言,值得納入下一輪策略對話的三個內部診斷題:一是現有 AI 採購評估的更新頻率,能否跟上市場每月變動的節奏;二是內部是否已具備「任務分類 × 模型路由」的設計能力,而非停在單一廠商選型;三是對自家服務或產品而言,自動化開發成本下行帶來的是壓力還是機會。這三題沒有單一正確答案,但回答它們的過程,可能比追逐任何一個單一模型的能力升級更能拉開長期競爭力。

如有任何問題或需求,請填寫以下表單,我們將竭誠為您解答!
您也可以透過以下按鈕了解更多資源: