
每年 10 月到 12 月,台灣的會議室都在上演同一齣戲,各部門主管把去年的預算表拉出來,把數字往上加個 10%、15%,送進老闆辦公室;老闆皺著眉再往上壓 10%,然後大家鼓掌通過。隔年 3 月就開始說「市場變了」,6 月改口「資源不夠」,9 月宣布「Q4 衝刺」,12 月收尾時發現預算的錢花完了,預算目標沒實現,意思是—有將近一半的企業,投了錢、買了工具、開了會議,但經營結果沒有改變。。
根據先行智庫過去幾年的顧問輔導經驗,年度經營計劃與預算理不是財務部的作業,也不是老闆一個人的決策。它是一套由「戰略系統 × 管理系統 × 執行系統」組成的三層閉環,缺一個,整台車就跑不動。這篇文章會拆解台灣企業最常見的六大痛點,並提供一套可以週一就開始導入的顧問級解方。
01|台灣企業年度經營計劃的六大痛點
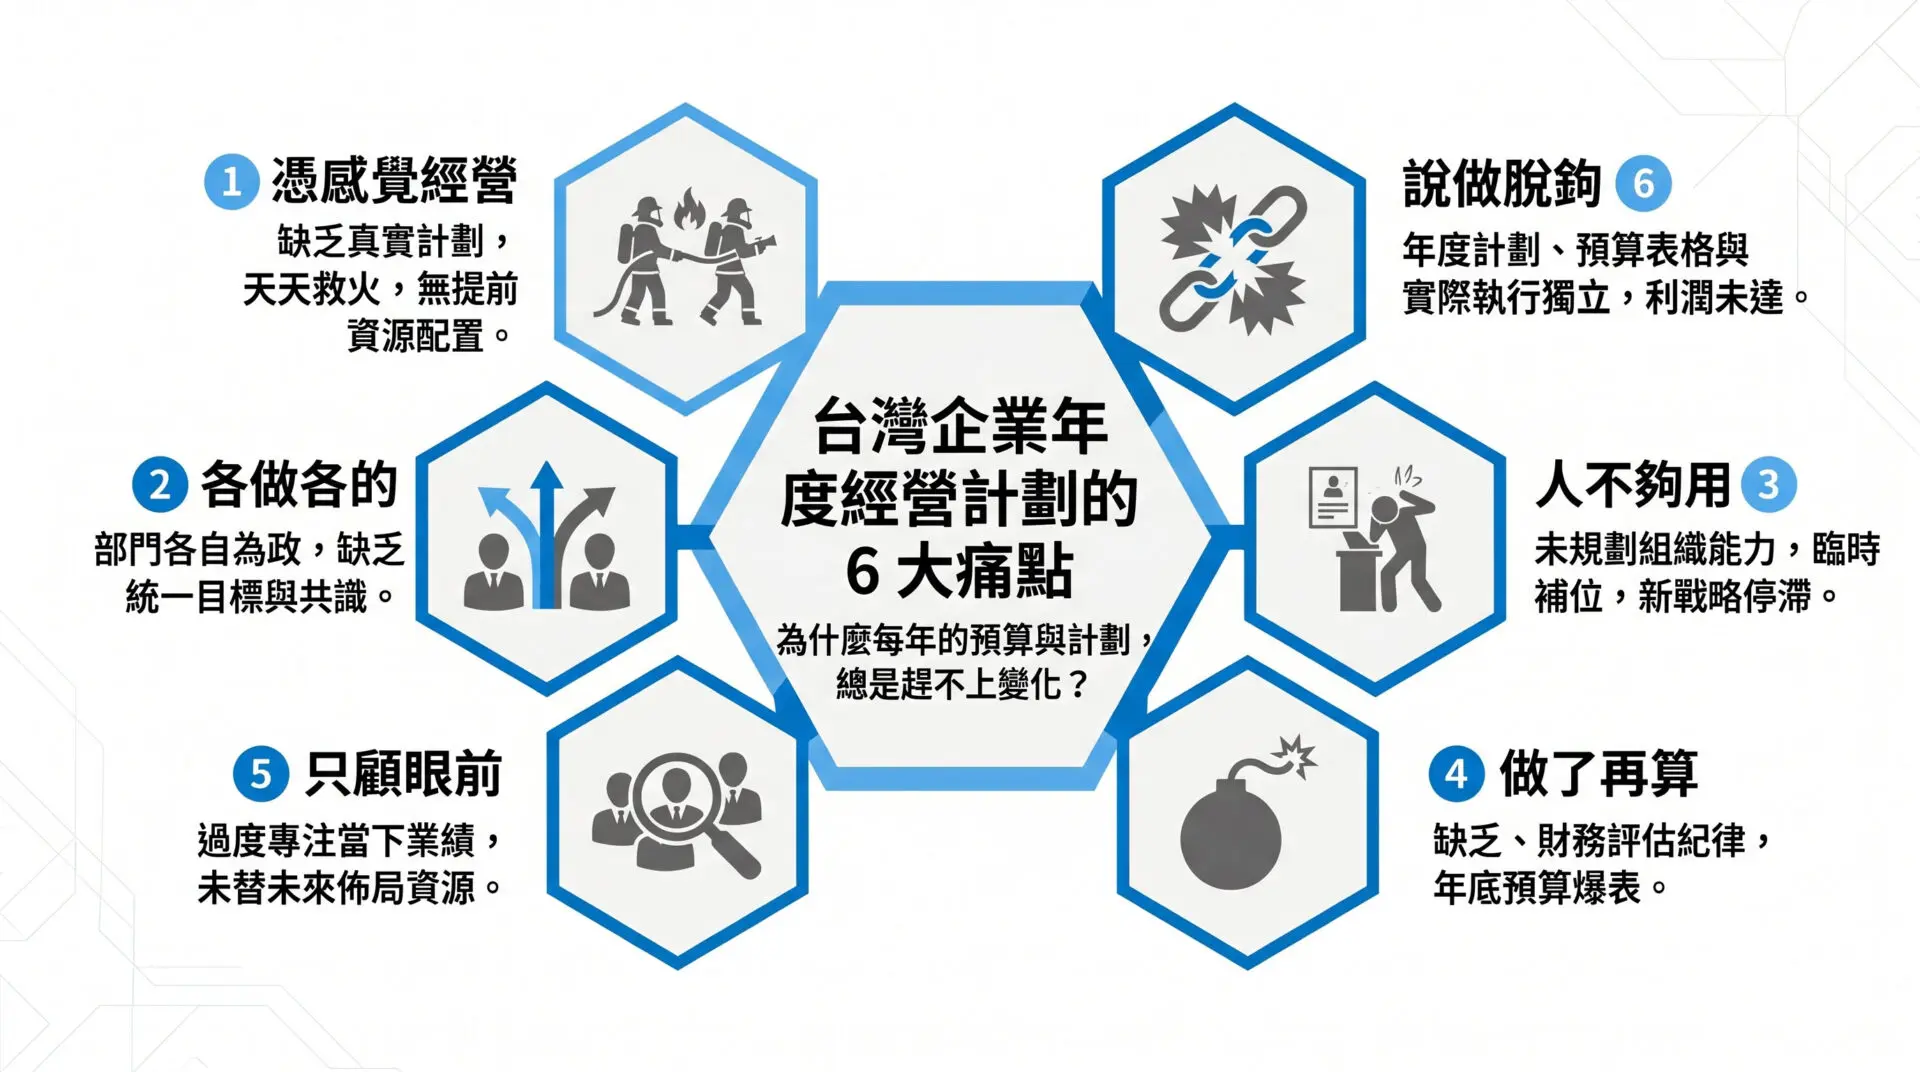
過去三年,先行智庫在與製藥、製造、金融、科技等十多個產業的企業主對話中,反覆看見同樣六個結構性問題。這不是個案,而是台灣企業經營管理的共病 :
- 憑感覺在經營之痛:根本沒有真正的年度計劃,只有老闆一個人對結果負責。幹部追著做事,沒有人提前配置資源。每年都在救火,每年都說明年會更好。
- 各做各的之痛:目標沒有被團隊真正承接。業務衝業績、生產壓成本、研發做自己喜歡的案子,每個部門一座山頭,沒有一個統一的經營重點。
- 人不夠用之痛:組織能力沒有提前規劃,等到要執行才發現人不夠、技能缺乏、角色錯位,只能拉人補位、臨時應急。結果是老員工過勞,新戰略跑不動。
- 做了再算之痛:評價標準不是財務結果,是感覺。沒有先算後做的紀律,所有部門追求的是「有做事就好」,不問投資報酬率,年底才驚覺預算爆了。
- 只顧眼前之痛:大家只想當下的訂單、當月的業績,沒有人針對未來二、三年的競爭力、新成長點提前準備資源。等到對手先一步布局,我們只能追。
- 說歸說、做歸做之痛:預算的錢花完了,預算的利潤沒實現。年度計劃、預算、績效三套系統各自為政,互不咬合。開會講的、表格寫的、實際做的,是三件不同的事。
02|年度經營計劃的三系統閉環
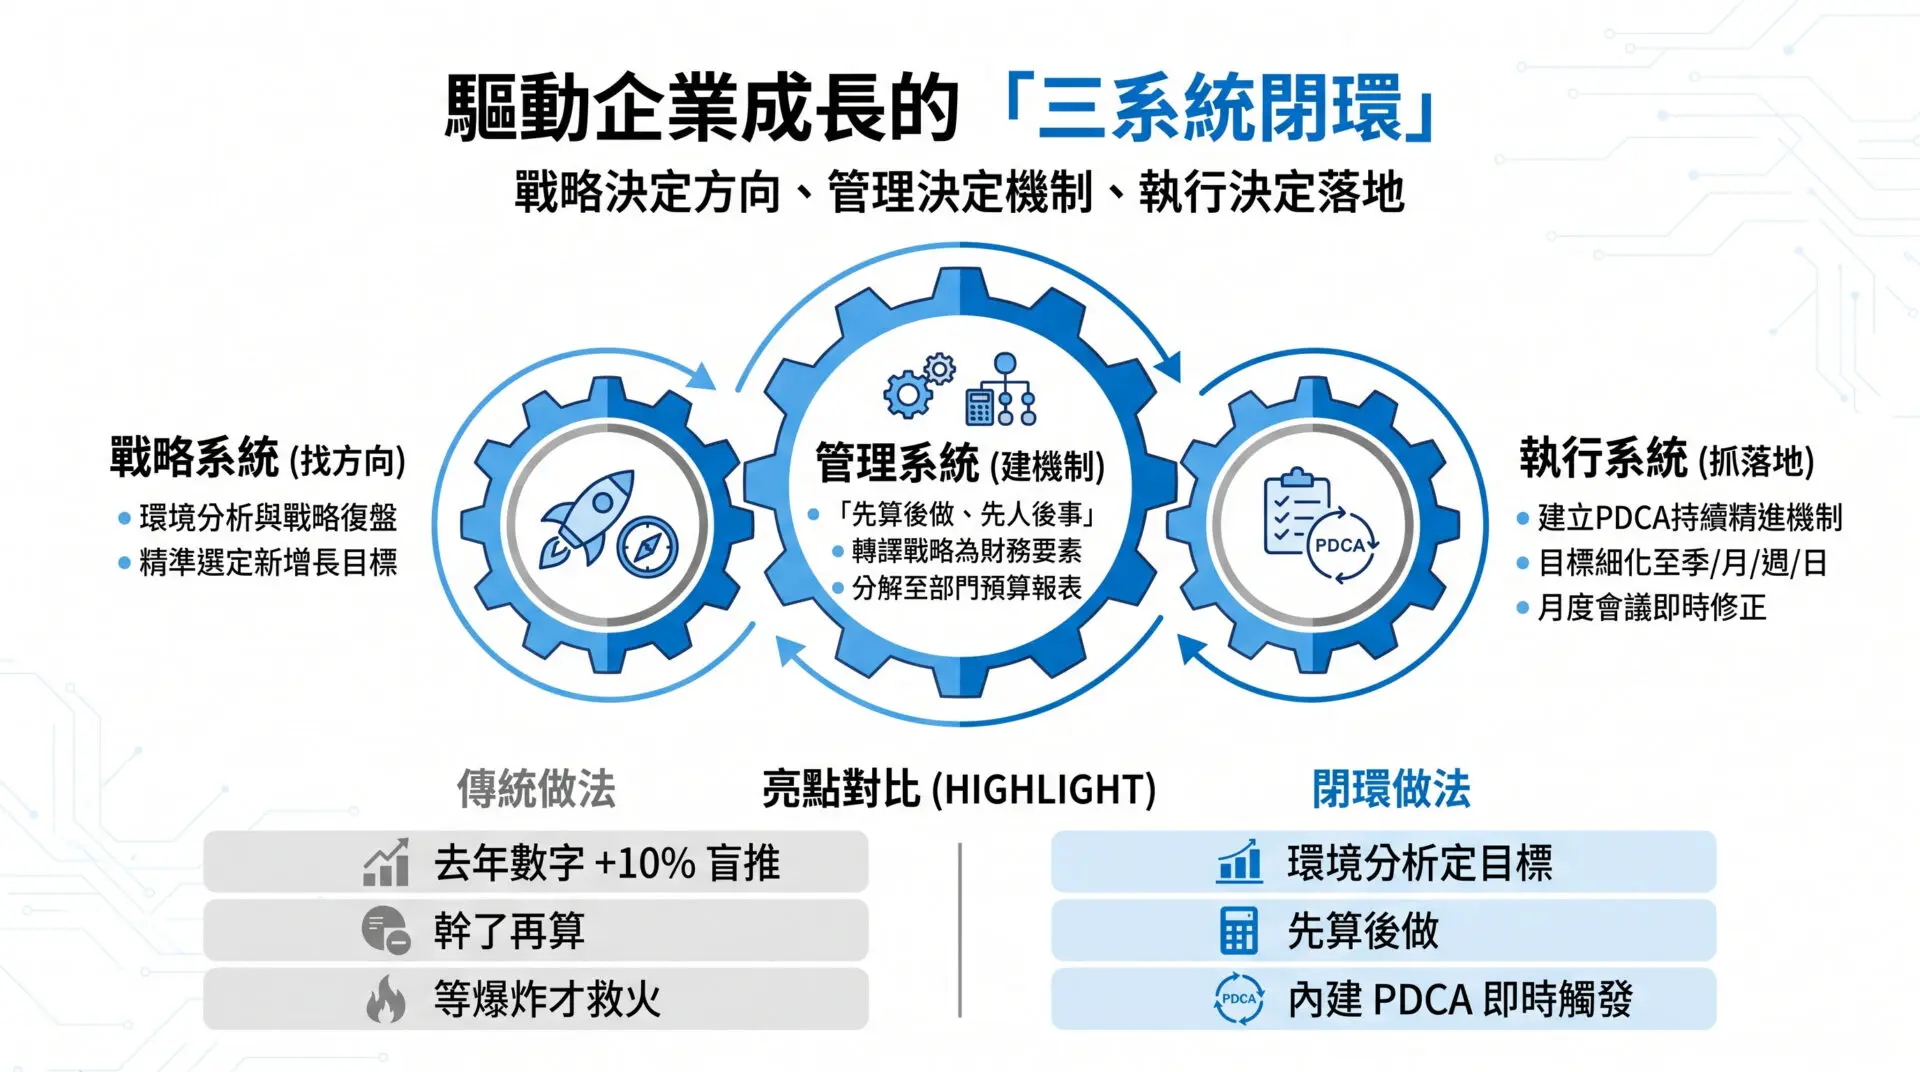
企業應該把年度經營計劃視為一個「三系統閉環」:戰略系統決定方向,管理系統決定機制,執行系統決定落地。三者缺一不可,而且必須形成迴路。
系統1|戰略系統
戰略目標實現新增長。透過外部環境與內部環境的雙軌分析,完成戰略復盤,最終選定戰略目標。
系統2|管理系統
先算後做、先人後事、資源沉澱。把戰略目標轉譯為收入、成本、利潤、周轉、現金、投資回報六大財務要素,分解至 SBU/部門的年度經營計劃與三大預算報表。
系統3|執行系統
PDCA 持續精進。把年度預算分解成季、月、週、日的顆粒度,透過月度經營分析會連結行動與結果,形成快速修正的閉環。
| 面向 | 傳統做法 | 三系統閉環 |
| 策略起點 | 用去年數字 + 10% 推估 | 從環境分析與戰略復盤重新定義目標 |
| 預算邏輯 | 幹了再算,感覺對就好 | 先算後做,每一塊錢對應一個成果 |
| 責任承接 | 老闆當責,部門執行 | SBU/部門共同承接戰略與預算 |
| 執行顆粒度 | 年度目標 → 年終檢討 | 季 → 月 → 週,月度經營分析會 |
| 修正機制 | 等問題爆炸才開會救火 | PDCA 內建於流程,異常即時觸發 |
03|「先算後做、先人後事」為什麼是企業最該內化的兩句話
這兩句話看起來很老派,但它是整個管理系統的哲學底層。我見過太多台灣企業,掉進同一個陷阱——先做了再說。
「先算後做」是把財務思維植入經營決策
「先算後做」不是保守,是紀律。意思是任何一項投資、擴編、開案、進新市場的決策,必須先回答三個問題:這個決策預期帶來多少收入?需要消耗多少成本與現金?投資回報週期是多久?算不出來,就不要做。這看似常識,但在台灣中小企業的實務中極為罕見。我看過一家年營收 20 億的製造業,光是去年一年就開了四條新產線,沒有一條做過完整的投資回報分析。結果有兩條做了三個月就停產,損失超過 8000 萬。問老闆怎麼決定要投的?答案是:「客戶說他們有需求,我們就做了。」
「先人後事」:組織能力的提前部署
「先人後事」講的是先確認你有對的人、對的組織能力,再去設定對的目標。這和台灣企業常見的「先定目標、人再想辦法」剛好相反。人才不足已經排進台灣企業領袖的前三大威脅。超過2成的離職率成為常態,組織能力是變動的、不是恆定的。年度經營計劃如果沒有同步規劃「組織能力地圖」——哪些職位需要補強、哪些技能需要訓練、哪些角色要對外招募,那這份計劃再完美,執行時也會脫鉤。
04|執行系統:為什麼月度經營分析會是最被低估的管理工具
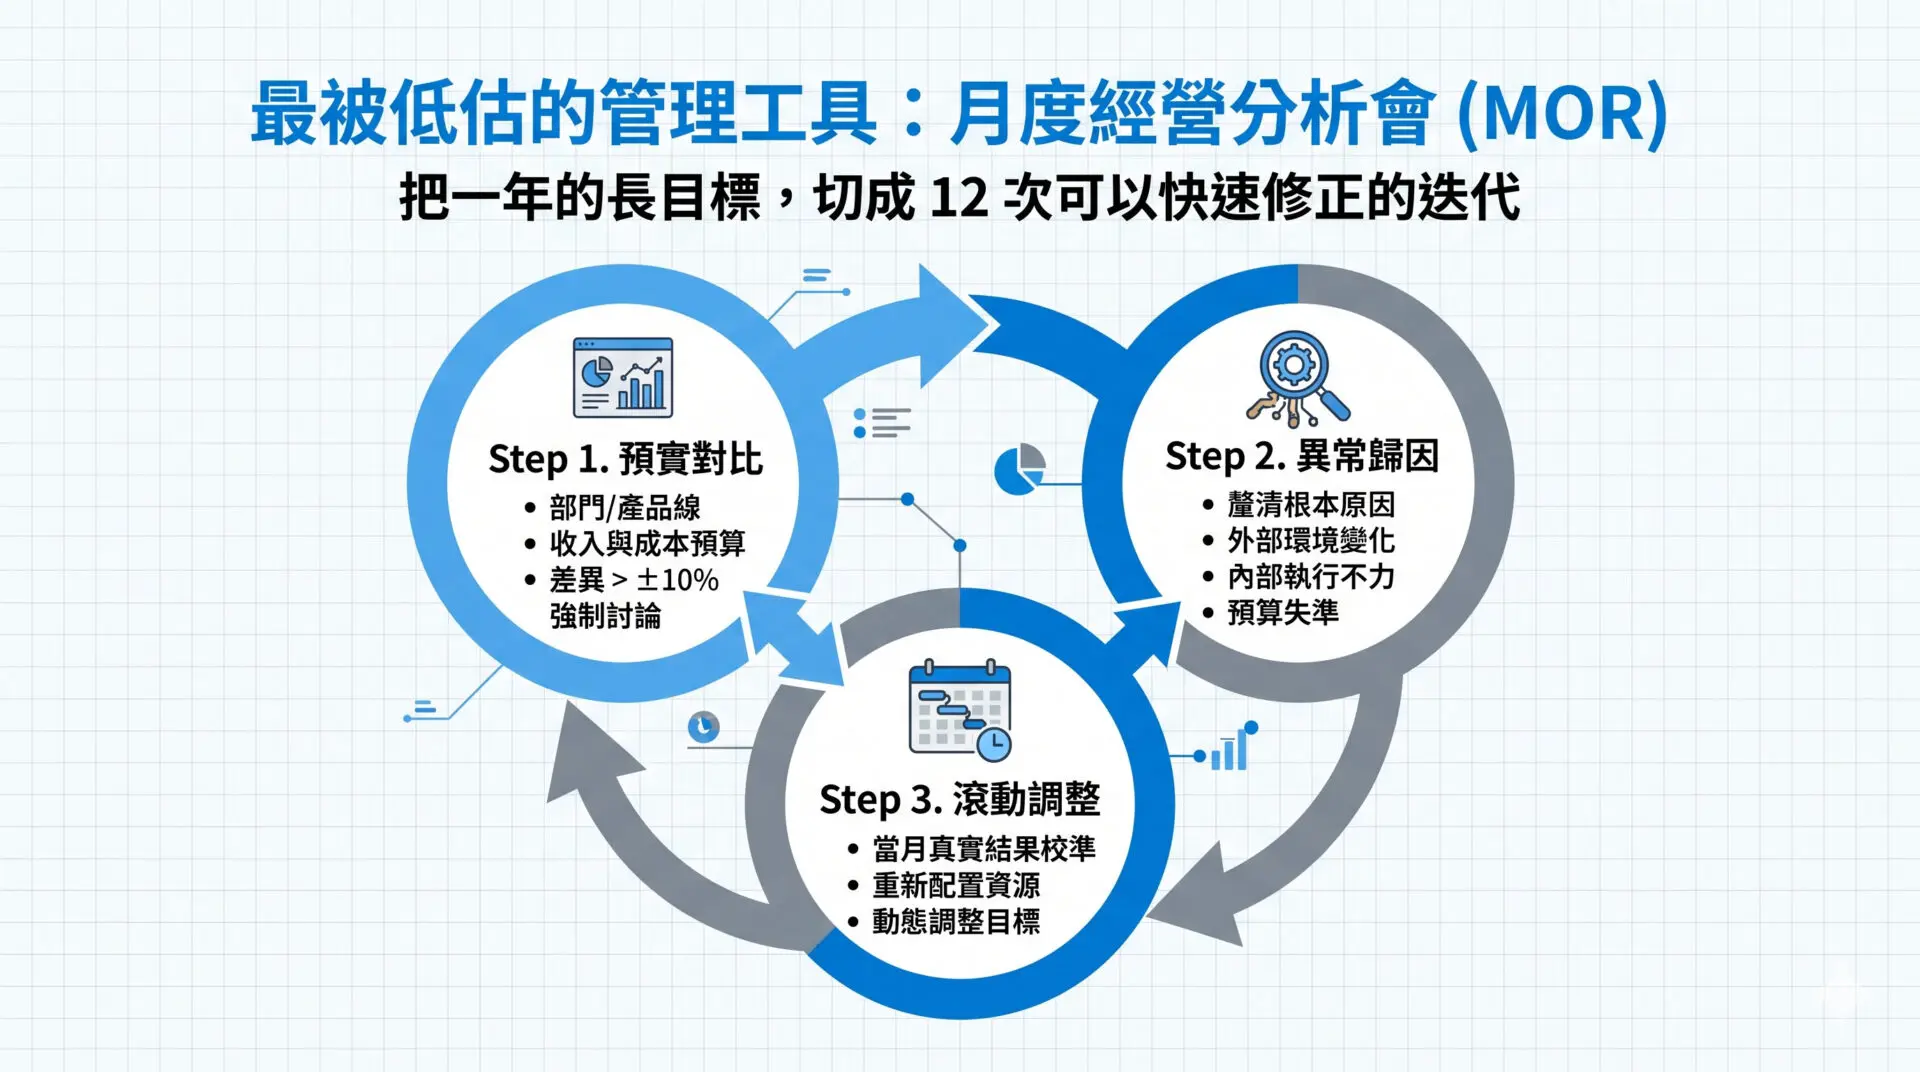
在前面提到的三個系統閉環中,最常被台灣企業忽略的就是第三層——執行系統。很多老闆會覺得:「我有季檢討啊、有年終績效啊,這不就是執行系統嗎?」不對。執行系統的核心不是檢討,是即時修正。它要回答的不是「我們做到了沒有」,而是如果沒做到,現在該調整什麼。把一年拆成 12 次小創業,先行智庫在協助跨國企業落地戰略時,有一個關鍵的執行紀律:月度經營分析會(Monthly Operations Review, MOR)。每一個月把全公司、每一個 BU、每一條產品線的收入、成本、費用、利潤拉出來,對著年度預算做三件事:
- 預實對比(Plan vs. Actual):每一個科目對著預算跑出差異 %,超過 ±10% 的項目全部要進入討論。
- 異常歸因:差異是因為外部環境、內部執行、還是預算本身失準?不同歸因對應不同修正動作。
- 下月滾動調整:根據當月結果,重新校準下一個月到年底的資源配置與目標,而不是死守年初的預算。
這個流程的威力在哪?在於——它把年度這個太長的時間單位,切成 12 次可以快速修正的迭代。年初的預算不是聖旨,是一份假設;每個月都在驗證假設、修正假設。一年做完,累積的組織學習曲線遠遠超過傳統一年檢討一次的做法。
給台灣企業主的五個行動建議
- 重新定義明年度的「一個核心戰略目標」——不是 KPI,是一句話的戰略意圖。例如「明年我們要從代工轉向自有品牌,品牌業務占比從 5% 拉到 20%」。
- 把這個戰略目標拆解到三大財務報表——預算利潤表、預算現金流表、預算資產負債表。這會強迫你把「想法」變成「數字」。
- 建立月度經營分析會的節奏——固定每月第 10 個工作日召開,議程只有三件事:預實對比、異常歸因、下月調整。會議時間控制在 2 小時內。
- 繪製明年度的組織能力地圖——列出執行戰略目標需要的關鍵職位與技能,標註現況(已有/需補強/需招募),把人才發展納入預算。
- 設定「戰略項目 vs 日常營運」的資源分配比例——建議 70/30 或 80/20,確保有足夠資源投入未來二、三年的新增長點,而不是全部被今年的日常營運吃掉。
這五件事,沒有一件需要新系統、新工具、新團隊。它們要的只是——把經營管理當成一個系統工程,而不是一場每年上演一次的預算表演。我常跟先行智庫的客戶說一句話:「年度經營計劃不是交差用的,是你作為企業主,對組織、對股東、對員工,一份公開的承諾。」承諾可以調整,但不能沒有。
台灣企業在過去 40 年,靠著勤奮、彈性、成本優勢,創造了經濟奇蹟。但在 AI 浪潮、地緣重組、人才流動率飆升的 2026 年,光靠老闆的直覺與部門的努力已經不夠。我們需要一套真正的經營管理系統讓戰略能落地、預算有紀律、執行能修正、組織能進化。
這不是大公司才需要的奢侈品。事實上,營收 1 億到 30 億的台灣中型企業,反而是最需要、也最有機會快速導入的一群。因為你們離客戶夠近、組織夠靈活、老闆的決策速度夠快,缺的只是一套把這些優勢系統化的管理骨架。
這三系統閉環是經過全球幾百家企業驗證過的通用規律,把它用在你的公司裡,你會發現:原來經營不用這麼累,原來預算可以真的驅動利潤,原來計劃真的可以不用每年「趕不上變化」。
| 想為你的公司導入年度經營計劃與預算管理系統? 先行智庫提供管理顧問諮詢服務,協助台灣企業建立戰略 × 管理 × 執行三系統閉環。從第一次戰略工作坊到月度經營分析會的機制落地,我們全程陪跑。 |

如有任何問題或需求,請填寫以下表單,我們將竭誠為您解答!
您也可以透過以下按鈕了解更多資源: